
美西航线展望:2026年11月1日–14日
1. 海运运价趋势
11月上半月,海运费稳中有降,下浮区间预计在100-200美元/40HC。这种下行趋势可能会持续整个11月。
尽管9月美国进口量创下当月历史新高(254.63万标准箱,同比增长10.3%),且来自中国的货物达到92.45万标准箱(同比增长21.2%)——为船公司提供了坚实的运量基础——但市场并未在定价方面与船运公司同步。尽管7家船公司宣布从11月1日起将GRI定为2000-3000美元/40HC,但实际并未实现,几家船公司已暂停或推迟了计划中的费率增加。这表明,鉴于目前的货量因素,完全实施GRI的可能性极低。
2. 舱位空间
中国至美国西航线的舱位情况仍然紧张。许多船公司计划将中国至美国西海岸的运力削减 10% 至 15%。空班和跳港的情况预计将持续到整个11月,货主仍然面临被甩柜的风险。
3. 港口状况
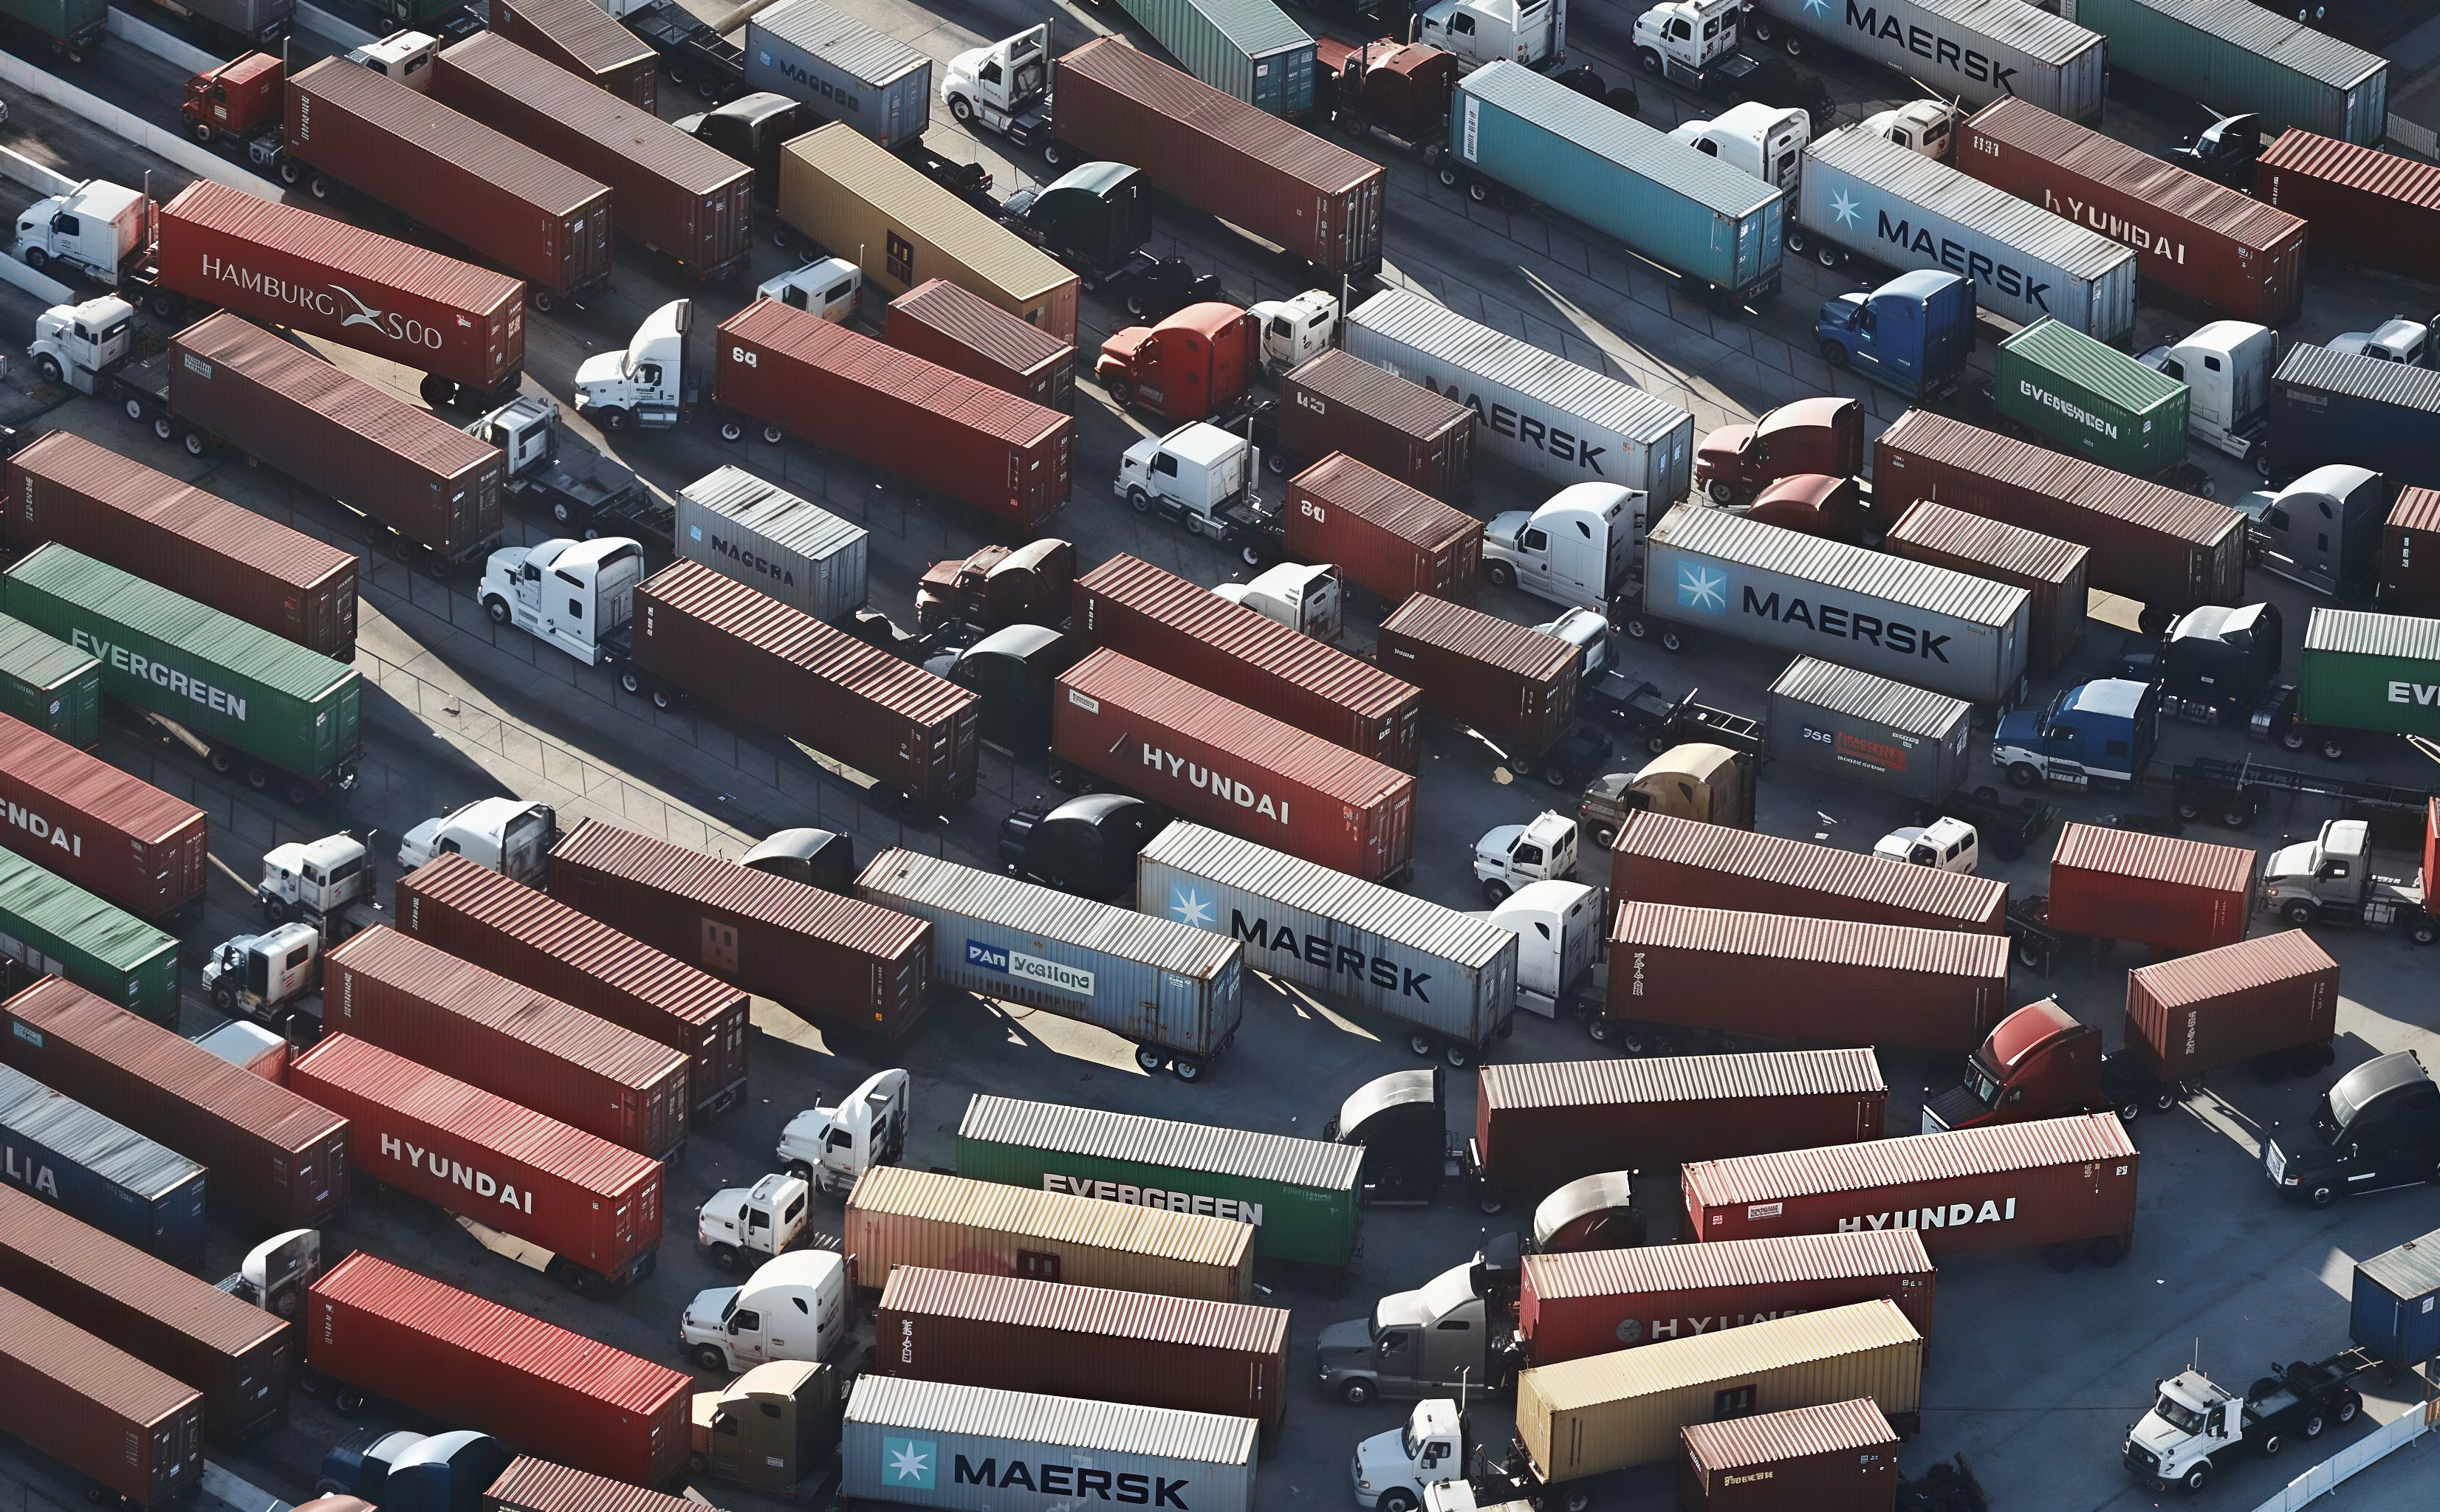
美国西海岸洛杉矶港: 洛杉矶的港口继续面临高巨大的货量压力。250名港口保安工人可能举行的罢工目前被推迟到11月4日,等待进一步谈判。此外,数以万计的进口集装箱正在等待铁路和卡车转运,导致港口严重拥堵。
中国港口——上海港整体拥堵状况已有所缓解,但各码头之间仍存在不均衡现象。深圳港目前运作正常。
4. 天气影响
中国的台风季已经结束,台风相关干扰的风险很低。预计未来几个月都不会出现极端天气。
5. 假期影响
11 月上旬中国没有任何法定节假日。11月11日星期三是美国的退伍军人节,将会放假1天。


